第3单元 总需求与乘数模型
3.10 家庭所受冲击与消费平滑的局限性
图3.10a和图3.10b(见第3.5节)中的数据显示,消费的波动性小于投资,比GDP整体更平稳。但消费绝不是完全平稳的。事实上,如果像图3.17假设的那样完全平稳,那么边际消费倾向(MPC)——即我们乘数模型的基础——将会正好等于零!在本节中,我们将考察消费平滑模型中强假设的局限性,并说明这如何自然地推导出一个具有强正向MPC的总消费函数,并且其乘数大于1。
家庭会如何应对意外事件——即作用于他们自身、家庭或整个经济的冲击?在冲击下,即便他们希望能够平滑消费,却可能无法做到。
如第1单元所讨论的那样,经济学中“冲击”一词用于指代意外发生的正面或负面事件,无论它作用于个人、某个行业或地区,还是整个经济。如我们所知,人们会考虑未来并预期不可预测的事件发生的可能。在预期到影响自己家庭的冲击时,他们也会根据这种预期采取行动。在现代经济中,这正是保险业存在的基础。
我们可以区分两种情况:
- 好运或厄运作用于家庭:例如,当一名在家庭收入中起重要作用的成员获得奖金,或因受伤而无法工作。这被称为个别冲击。
- 好运或厄运作用于整个经济:例如,当一项新技术提高了主要粮食作物的生产率,或关键进口投入品(如石油)的价格上涨。这被称为经济范围冲击或共同冲击。
人们用两种策略来应对个别冲击——即特定作用于家庭的冲击:1
- 自我保险:在某些时期获得异常高收入的家庭会储蓄,这样当运气不好时,他们可以动用储蓄进行支出。如果可能,他们在困难时期也会借贷。之所以称为自我保险,是因为不涉及其他家庭。
- 共同保险:在某一时期收入较高的家庭可以帮助遭遇不幸的家庭。有时这是通过大家庭成员之间,或通过朋友与邻居之间的互助来实现的。自20世纪中期以来,尤其是在较富裕的国家,共同保险表现为公民缴纳税收,然后用于支持暂时失业的个人,或在发生经济范围冲击时提供支持(如失业救济、疫情期间的停工补贴)。
- 自我保险(self-insurance)
- 家庭为维持自身消费水平,通过储蓄与借入资金应对临时性收入下降或额外支出需求的风险应对行为。
- 互助共保(co-insurance)
- 互助共保机制可以让多个家庭统筹整合储蓄资金,从而保障单个家庭在遭遇临时收入下降或产生额外开支时仍能维持原有消费水平。
当负面冲击同时影响所有人时,地方层面家庭之间的共同保险效果较差。在经济范围冲击的情况下,有必要在国家层面进行共同保险,以帮助那些受打击最严重、最难以自身平滑冲击的家庭。这在新冠疫情中表现得尤为明显。
在经济学中,我们使用“偏好”一词来描述人们在不同选项之间如何作出选择。他们的偏好反映了自己对面临选项的成本与收益的评估。
- 偏好(preferences)
- 人们对各项选择的不同结果所赋予的相对价值判断。
自我保险与共同保险反映了许多家庭偏好的两个重要方面:
- 家庭更偏好平稳的消费模式:他们不喜欢因好运或厄运而引起的消费波动,因此会选择自我保险。
- 但他们可能存在现时偏好:在某些情况下,家庭更愿意现在就消费,而不是为未来储蓄。
- 家庭并非完全自利:他们愿意彼此提供支持,以帮助彼此平滑好运与厄运的影响。大多数人相信即便没有强制手段,他人也会这样做。家庭对税收和福利体系的支持就反映了这种平滑的偏好。
消费平滑的局限性
是什么限制了家庭的消费平滑?首先,许多个人和家庭无法制定或实施长期消费计划。由于缺乏信息,制定计划对某些主题来说可能比较困难。而即便我们掌握信息,也可能无法自信地用它来预测未来。例如,通常很难判断环境变化是暂时性的还是永久性的。
微观经济学卷的第9.9节讨论了许多人,尤其是较贫困家庭,为何受到信贷约束或完全被排除在借贷之外的原因。
当面临收入冲击时,消费平滑的程度还取决于:
- 信贷约束(credit constraints)
- 对个人可借贷额度、借贷条款所施加的限制。
- 信贷市场排斥(credit market excluded)
- 用于描述个人无法以任何条款获得借款的状态。参见:信贷市场受限。 参见:信贷市场受限。
- 信贷约束或信贷市场排斥:这限制了家庭在收入下降时通过借贷来维持消费的能力。
- 有限的共同保险:收入下降的人只能从比自己境况更好的其他人获得支持以维持收入(包括政府的共同保险机制)。
信贷约束
家庭可借金额有限,尤其当其并不富裕时更是如此。有时资金有限的家庭根本无法借贷,或者只能以极高的利率借贷。因此,那些最需要信贷来平滑消费的人,往往无法借到钱。
图3.18展示了两类家庭对预期收入增加的反应。能够随意借贷的家庭位于上方面板;无法获得贷款或信用卡的受信贷约束家庭位于下方面板。请结合图3.18的分析,理解这两类家庭对两个关键事件的不同反应:
- 首先,传来未来某一可预期时间收入将增加的消息(例如升职或继承)。
- 之后,家庭收入实际增加(升职发生,遗产到手)。
图3.18 预期收入增加:消费平滑与信贷约束。
收入随时间变化
消费平滑
信贷约束的影响
收入的暂时性变化对受信贷约束家庭当前消费的影响比对不受约束家庭的影响更大。
现时偏好
- 现时偏差(present bias)
- 个人或家庭更看重当期消费而非未来消费的行为倾向。存在现时偏差的个体,即便预知未来收入会降低,也可能倾向于当期花光全部现期收入。
在图3.19中,一个人得知未来收入将会下降。这可能是因为退休或失业,也可能是因为个人变得悲观,例如媒体预测将发生经济危机。在图3.19的上方面板中,我们再次展示了一个前瞻性地平滑消费的家庭。下方面板则展示了一个具有现时偏好的家庭,他们今天消费掉全部收入,即便这意味着未来消费将大幅减少。
图3.19 当家庭表现出现时偏好时的消费:预期中的收入下降。
收入路径
消费平滑
具有现时偏好的家庭
虽然家庭可能希望在收入下降时避免消费的突然减少,但推迟降低生活水平的愿望(现时偏好)意味着他们可能完全不会对消息作出反应,而是维持高消费直到收入下降。不能储蓄的问题不同于不能借贷的问题:储蓄没有约束,并且作为一种自我保险形式不涉及他人。这种行为特征对我们许多人来说并不陌生。当事件真正发生时,我们往往缺乏执行先前计划的意志力。经济学家将此称为“时间不一致行为”(time-inconsistent behaviour)。虽然还有其他可能的解释可以说明为什么人们即使有能力也不进行储蓄,但时间不一致性是有证据支持的一种解释。(参见方框“经济学家如何从事实中学习:控制饮食从明天开始”。)
经济学家如何从事实中学习 控制饮食从明天开始
经济学家开展了行为实验来解释为什么我们即使可以储蓄却仍然不储蓄。例如,丹尼尔·里德和芭芭拉·范·李文在阿姆斯特丹的公司中对200名雇员进行了一项实验。他们要求这些雇员今天选择下周要吃的东西,选项包括水果或巧克力。
在被询问时,50%的受试者表示他们下周会吃水果。但当下周真正到来时,只有17%的人实际选择吃水果。该实验表明,虽然人们可能计划去做一些他们知道有益的事(如吃水果、储蓄),但当时机真正到来时,他们往往并没有去做。2
问题3.12 选择正确的表述
下图展示了一个家庭在收到关于未来收入将上升和下降的预期消息时的收入路径。
Translation query: please provide translations of the terms in the figure below.
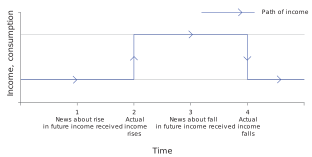
假设家庭在可能的情况下偏好平滑消费。根据这一信息,阅读以下陈述并选择正确的选项:
- 如果家庭不受信贷约束,那么它可以通过在\(r\) \(t = 1\)时借贷、在收入上升后偿还债务,来平滑未来三个时期的消费。因此,它在\(r\) \(t = 1\)之后不会维持相同的消费水平。
- 家庭受信贷约束意味着它不能借贷。家庭具有现时偏好意味着它不会储蓄。因此收入始终等于消费。
- 具有现时偏好的家庭不会在 \(r\) \(t = 3\)时储蓄。
- 受信贷约束的家庭在\(r\) \(t = 1\)时将无法借贷。
有限的共同保险
大多数家庭缺乏能够在长期内当负向收入冲击发生时提供实质帮助的家庭与朋友网络。而失业救济提供了这种共同保险——某一年运气好的公民为那些运气不好的公民提供保障。但在许多社会,这类政策的覆盖范围非常有限。3
一个生动体现共同保险在平滑消费中的价值的例子,是德国在2007–2009年全球金融危机中收入大幅下降时的经历。当企业产品的需求下降时,工人的工作时间被缩减,但由于政府政策和企业与雇员之间的协议,极少有德国人失业,而且许多仍在工作的人获得的工资水平高于他们实际工作的时长。结果是,尽管总收入下降了,但消费并未下降,失业率也没有上升。雇主“储存”了这些工时,当需求回升时,员工再补上额外的工作时间。
但大多数实证证据表明,信贷约束、现时偏好和有限的共同保险意味着,对许多家庭而言,收入的变化会导致消费等量变化。在失业等负向收入冲击的情况下,这意味着收入冲击会传导给其他原本会生产和销售这些不再被需求的消费品的家庭。
图3.10a和图3.10b展示了中等收入国家的消费波动性大于高收入国家。这反映了更普遍的信贷约束和更有限的政府共同保险体系的结合。
练习3.7 健康保险
网站Numbeo显示了按国家划分的生活成本数据。
- 思考你所在国家的健康保险体系。这是共同保险的例子还是自我保险的例子?
- 你能想到其他共同保险和自我保险的例子吗?在每种情况下,请考虑保险所针对的冲击类型,以及该机制是如何融资的。
- 你是否认为保险公司会提供“疫情保险”?
你可以参考微观经济学卷第10.10节的讨论进行回答。
消费行为与乘数模型
家庭是否能够或愿意平滑消费,对于第3.7节和第3.8节所建立的乘数模型至关重要。
我们可以通过一个由两类家庭构成的经济体来理解将乘数模型。一些家庭通过借贷和储蓄来平滑消费,我们可以将这些家庭视为边际消费倾向为零\((c_1 = 0)\)。但另一些家庭,由于信贷约束与现时偏好等因素的结合,边际消费倾向为1 \((c_1 = 1)\)。
如果我们对这两类家庭进行平均,得到的总消费函数就会表现为介于0和1之间的平均边际消费倾向,正如乘数模型所设定的那样。因此,总体边际消费倾向的高低取决于各类家庭所占的比例。
受信贷约束的家庭比例越高,其边际消费倾向也就越高,而这会影响乘数的大小。这有助于解释为什么在严重衰退时期观测到的乘数高于经济繁荣时期。
练习3.8 收入变化与消费变化
考虑一种受信贷约束的家庭类型和一种消费平滑的家庭类型。
- 对于每类家庭,使用一张以时间为横轴、收入和消费为纵轴的图表,解释在一次意外的暂时性收入下降之后,当收入恢复正常时,收入变化与消费变化的关系。
- 基于这一分析,解释在一个由两类家庭混合构成的经济体中,暂时性收入变动与消费变动之间的预测关系。
问题3.13 选择正确的表述
考虑在一个没有税收、出口或进口的经济体中,投资增加25亿欧元。有两种情境:
- 情境A:80%的家庭受信贷约束,20%的家庭不受约束。
- 情境B:20%的家庭受信贷约束,80%的家庭不受约束。
基于这些信息和两种情境,阅读以下陈述并选择正确的选项:
- 受信贷约束的家庭边际消费倾向为1,不受约束的家庭边际消费倾向为0,因此情境A的边际消费倾向为\((0.8 \times 1 + 0.2 \times 0) = 0.8\)。由此可得,边际消费倾向为0.8时,乘数为\(\frac{1}{1 - 0.8}=5\)。
- 情境A中的边际消费倾向为0.8,是情境B(0.2)的4倍。
- 情境B中的总需求增加为\(2.5 \times \frac{1}{1 -0.2}\)=31.25亿欧元。
- 在情境A中,总需求增加为\(2.5 \times \frac{1}{1 -0.8}\)=125亿 欧元,比情境B多93.75亿欧元。
-
‘New Cradles to Graves’. The Economist. Updated 8 September 2012. ↩
-
Daniel Read and Barbara van Leeuwen. 1998. ‘Predicting Hunger: The Effects of Appetite and Delay on Choice’. Organizational Behavior and Human Decision Processes 76 (2): pp. 189–205. ↩
-
OECD. 2010. Employment Outlook 2010: Moving Beyond the Jobs Crisis. ↩
