第3单元 总需求与乘数模型
3.11 为什么投资具有波动性?
当家庭有条件时会平滑其消费支出,但企业在投资支出上没有类似的动机。只要发现有获利机会,企业就会增加机器和设备存量并建设新厂房。但与吃饭和大多数其他消费支出不同,投资是可以推迟的。这就导致某些时候会出现投资项目的集中爆发,而在其他时候投资项目稀少。
新技术
当一种创新技术被引入时,例如工业革命时期的珍妮纺纱机,或信息与通信技术(ICT)革命中的电子表格软件,采用新技术的企业能够以更低的成本生产,或生产出更高质量的产出,从而扩大市场份额。未能跟进的企业由于无法在旧技术下盈利,可能被迫退出市场。但新技术意味着企业必须安装新机器。随着企业这样做,就会出现投资热潮。如果生产机器和设备的企业也需要扩充自身的生产能力以满足预期的额外需求,这种投资热潮将进一步放大。
在这种情况下,一家企业的投资会推动其他企业投资:如果不投资,它们可能会失去市场份额,甚至无法覆盖成本,最终不得不退出行业。但一家企业的投资也会通过扩大市场和潜在利润来拉动其他企业投资。
在总体数据中可以看到美国的高科技投资热潮。从20世纪90年代中期起,新ICT在美国经济中大规模引入。图3.20展示了1990年代下半期新技术投资的持续增长——大约10%或更高。自那以后,数据中没有出现类似现象。
图3.20 新技术投资与互联网泡沫(1991–2022年)。
美国经济分析局。2023年。《固定资产账户表》。FRED。2023年。《纳斯达克综合指数》。注:系列以当期美元表示。纳斯达克数值为纳斯达克收盘价的年度平均值。新技术投资包括信息处理设备、计算机及外围设备、通信设备、通信基础设施,以及软件、半导体、其他电子元件与计算机的投资。
图3.20还展示了纳斯达克指数的表现。纳斯达克是美国的证券交易所,高科技公司的股票在此买卖。该指数是这些股票交易价格的平均值。
自20世纪90年代中期起,随着股市投资者对新科技公司盈利能力信心的增强,纳斯达克指数大幅上升,并在1999年达到历史最高点。由于这种信心,IT设备投资(红线)迅速增长,但在信心崩溃、股市指数下跌后急剧下降。这表明在机器和设备上发生了过度投资,投资直到2003年才再次开始增长。经济学家罗伯特·席勒认为,纳斯达克指数的飙升是由他称之为“非理性繁荣”所驱动的。对高科技未来的信念不仅推高了股价至不可持续的水平,还导致高科技部门在机器和设备上的过度投资。
罗伯特·席勒在一档VoxEU播客中解释了“动物精神”如何导致投资波动,并推动过度投资和股市泡沫。
第5和第6单元将展示,为什么基于“现值”理论,我们会预期投资和股价会同步上升或下降。
信贷约束
在第3.10节中,我们强调了信贷约束在消费行为中的作用。信贷约束同样会影响企业,这是导致投资项目集中以及总体投资波动的另一个原因。在经济景气时,利润较高,企业可以利用这些利润为投资项目融资。它们通常也更容易借贷并发行新股。从企业外部获得融资的渠道也更容易:例如,在美国的高科技热潮中,纳斯达克交易所的扩张反映了投资者通过购买新兴ICT行业企业股票来提供融资的意愿。在第6单元中,我们将更详细地研究这一机制。
协调问题:恶性循环与良性循环
- 产能利用率(capacity utilization)
- 对于一家企业、一个行业乃至整个经济体而言,当其产量达到现有资本存量与当前技术所能支撑的最大水平时,即为实现满负荷产能利用;若产量低于这一水平,则处于 “产能未充分利用” 或 “低产能利用率” 状态。
要理解一家企业的投资如何能够带动另一家企业的投资,可以设想一个仅由两家企业构成的地方经济。A企业的机器和设备未被充分利用,因此尽管该企业能够通过雇用更多工人来生产更多产品,但它没有足够的需求来销售这些产品。这就是低产能利用的情形。为了让A企业的所有者进行新的投资,他们需要预期其产品的需求会增长。
B企业面临相同的问题。由于低产能利用,两家的利润都很低。本地经济的收入保持在低水平,需求也随之低迷。因此,当我们把两家企业放在一起考虑时,就会形成一个恶性循环(图3.21)。
图3.21 对企业产品需求预期不足导致的恶性循环。
如果A和B的所有者同时决定投资新产能并进行雇佣,他们就会雇用更多的工人,工人会增加支出,从而提高两家企业产品的需求。两家企业的利润都会上升,从而形成一个良性循环(图3.22):
图3.22 对企业产品需求预期较高导致的良性循环。
这两个循环凸显了对未来需求预期的作用。投资动机取决于预期需求,而预期需求又取决于经济中其他主体的行为。陷入恶性循环的企业面临的是一个协调问题。如果双方能够同时投资,那么所有人都会变得更好。
问题3.14 选择正确的表述
图3.21和图3.22表明,总投资支出可能具有波动性,因为单个企业决策的相互作用可能导致恶性(低利润)循环或良性(高利润)循环。以下哪些因素可能会促使经济中所有企业都采取增加投资支出的行动?
- 一项重大技术突破可能会鼓励汽车行业和电池制造业的更多投资。一些企业即便不生产电动车,也可能意识到这对自身行业有影响。然而,这一单一突破不太可能促使所有部门的企业都增加投资。
- 战争对受影响地区的生产以及国际贸易造成的扰乱,可能使企业对未来需求和生产投入价格的预期产生不确定性。战争结束会减少这种不确定性,并增强经济中企业的信心,从而带来更高的投资。
- 政府的号召不太可能产生多大效果。投资具有风险,企业不太可能仅因为政府要求就去投资。但如果这种号召伴随着政府行动(如基础设施支出),可能会产生一些影响。
- 政府支出的增加会让所有企业预期其产品的需求更高,从而对整个经济的投资计划产生积极影响。
扩展3.11 投资协调博弈
Digitising note: the links below will work once Unit 4 of the Microeconomics volume is live.
在本扩展中,我们使用博弈论来分析投资中的恶性循环问题,以及如何摆脱它。要理解该模型,你需要了解博弈论、纳什均衡和协调博弈,这些内容已在微观经济学卷第4单元中介绍。如果不了解,你可以跳过本扩展,或者先阅读第4.2节、第4.3节和第4.13节,再开始学习本节内容。
我们将把投资中的恶性与良性循环问题建模为两家企业A和B之间的一场博弈。与所有博弈一样,我们需要明确以下内容:
- 行动者:两家企业。
- 可采取的行动:投资,或不投资。
- 所掌握的信息:它们是同时决策的,因此不知道对方的行动。
- 收益:由四种可能的行动组合所产生的利润。
这种互动的四种可能结果和收益如图E3.3所示。
该图展示了当良性循环(两家都投资)和恶性循环(两家都不投资)发生时的情况。请注意,如果一家公司投资而另一家公司没有投资,会发生什么。如果A公司投资而B公司没有投资(图中右上格),那么A公司为安装新设备和厂房支付了成本,但由于另一家公司没有投资,新产能所能生产的产品没有需求,因此A公司会亏损。但如果B公司事先知道A公司会投资,那么B公司通过投资也会获得更高利润(100而不是80)。另一方面,如果B公司知道A公司不会投资,那么它自己不投资会更好。
Translation query: please provide translations of the terms in the figure below.
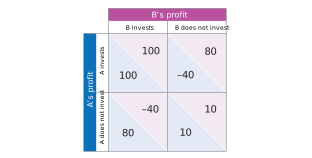
图E3.3 协调博弈中的投资决策。
在这个博弈中,如果两家公司采取相同的行动,它们的结果会更好,而最佳结果是两家公司都投资。这是投资往往大幅波动的另一个原因。如果企业主认为其他公司不会投资,那么他们也不会投资,从而验证了其他企业主的悲观预期。这就是为什么恶性循环具有自我强化性。同样,良性循环也具有自我强化性。对其他企业行动的乐观预期会导致投资,而投资又会维持这种乐观。
- 纳什均衡(Nash equilibrium)
- 如果没有任何参与者能够通过单独改变自身行动获得其更偏好的结果,那么这个结果就称为纳什均衡。在博弈论中,纳什均衡是指这样一组策略组合:每个参与者选择的策略都是对其他所有参与者所选策略的最优反应。 参见:博弈论。
在这个博弈中存在两个纳什均衡(左上和右下)。要找到纳什均衡,可以使用“点与圈”的方法(《经济2.0: 微观经济学》第4.3节),从A对B的选择的最优反应开始。如果B投资,A的最优反应也是投资,因此在左上格放一个点。如果B不投资,A也选择不投资,因此在右下格放一个点。A公司没有占优策略。接下来考虑B的最优反应。如果A投资,B的最优反应是投资;如果A不投资,B选择不投资。B的圈与点重合:B也没有占优策略。点与圈重合的地方就是纳什均衡。
- 帕累托有效的、帕累托效率(Pareto efficient, Pareto efficiency)
- 资源配置的一种理想状态:不存在可行的替代配置方案能让至少一人的境况变好,同时不使其他任何人的境况变差。满足这一条件的配置,称为帕累托有效配置。
- 协调博弈(coordination game)
- 指存在两个纳什均衡的博弈,其中一个均衡可能在帕累托意义上优于另一个均衡。 又称:保证博弈。
在右下角的纳什均衡中,两家企业的产能利用率低、雇佣和投资都低,这并不是帕累托有效的,因为存在一种改变使得两家企业都能获得更高利润,即双方都决定投资。如果两家公司都投资,它们的利润都会更高。这是一个协调博弈,类似于《经济2.0: 微观经济学》第4.13节中描述的例子,比如靠右或靠左行驶的博弈,或者农作物专业化博弈。
这个名字在这里非常贴切,因为要从恶性循环转变为良性循环,企业必须以某种方式进行协调(双方都同意投资),或者发展出对另一方行为的乐观预期。这种乐观通常被称为企业信心,它在整个经济的波动中发挥着重要作用。正如我们将在第5单元讨论的,在某些情况下,政府政策也能帮助一个经济体从帕累托无效率结果转向帕累托有效结果。
问题E3.2 选择正确的表述
考虑一个由两家企业A和B构成的地方经济。目前,两家企业的产能利用率都很低。下表显示了当两家公司选择投资或不投资时的利润(若为负则表示亏损):
Translation query: please provide translations of the terms in the figure below.
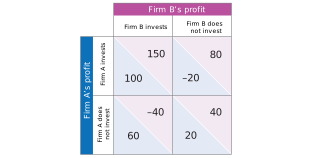
根据这些信息,下列哪一项是正确的?
- 当B公司投资时,A公司的最优反应策略是投资。同样,当B公司不投资时,A公司的最优反应策略也是不投资。因此,不存在占优策略。
- 两家公司都不投资也是一个纳什均衡。
- A公司投资而B公司不投资是帕累托无效率的,但它不是一个纳什均衡。
- 帕累托有效的纳什均衡是两家公司都投资。要实现这一结果,双方必须相信对方也会投资。如果其中任何一方认为对方不会投资,那么它自己也不会投资。
